Le spodumène s'est vendu 2 105 dollars la tonne — en hausse de 92 % en trois mois. Le minier a relevé ses objectifs de production dans le minerai de fer, le lithium et les services miniers : le boom des batteries de l'ASX est de retour.
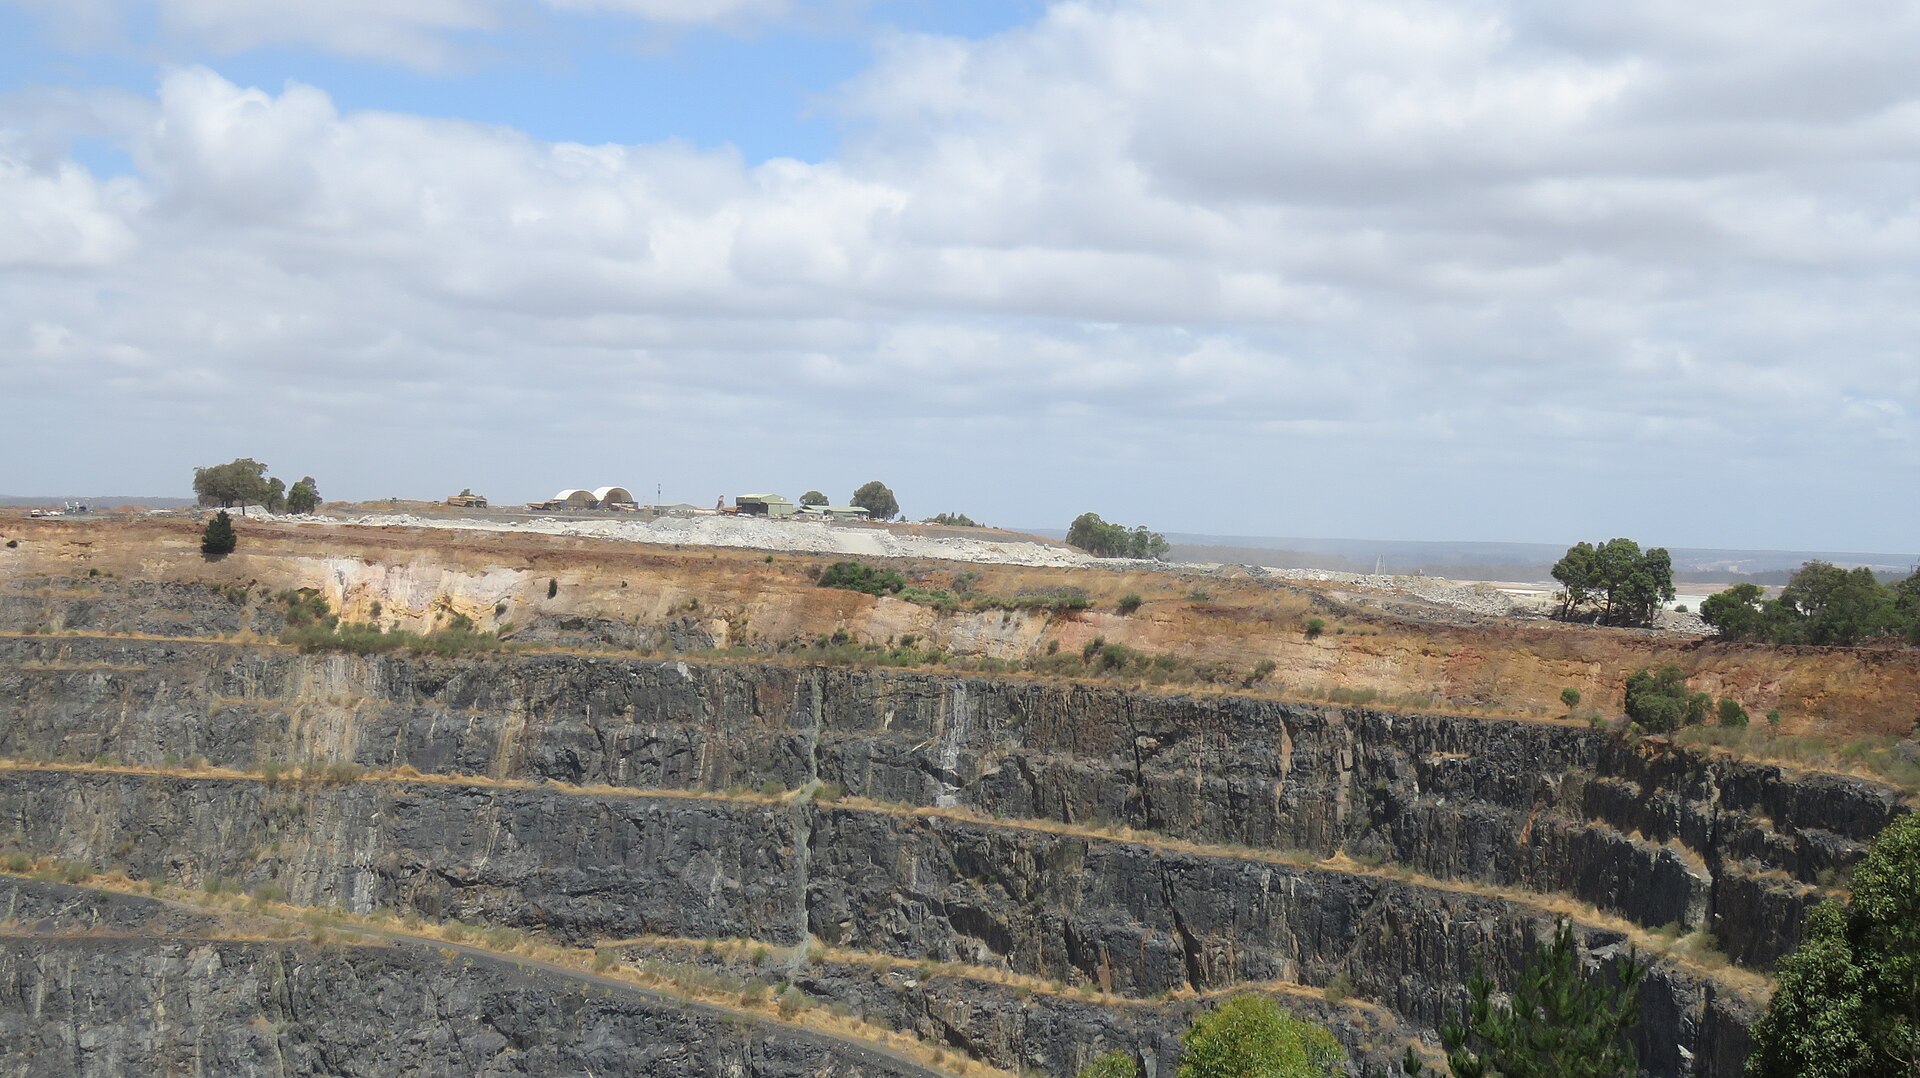
Il y a un an, le lithium était le métal que le marché avait abandonné. Mercredi, Mineral Resources a montré à quoi ressemble le retournement en chiffres : des prix en hausse de 92 % en un trimestre, des objectifs relevés partout, et du cash qui s'accumule.
Le chiffre vedette parle de lui-même. MinRes a réalisé en moyenne 2 105 dollars américains la tonne sèche pour son concentré de spodumène SC6 sur le trimestre, contre un chiffre à peu près moitié moindre trois mois plus tôt. La production attribuable de ses deux mines de roche dure — Wodgina et Mt Marion — a atteint 127 000 tonnes sèches, avec 115 000 tonnes vendues. Dans un métier à la structure de coûts d'une mine, ce type de mouvement de prix tombe presque intégralement au résultat.
Les relèvements d'objectifs comptent plus que le trimestre. Onslow Iron, l'exploitation phare de minerai de fer du groupe, a expédié 7,2 millions de tonnes sur le trimestre et vise désormais 17,7 à 19,4 millions de tonnes humides pour l'exercice 2025-26. Mining Services — le moteur de concassage et de transport sous contrat qui rend MinRes atypique parmi les miniers — a relevé son objectif de production à 320–330 millions de tonnes contre 305–325 Mt. Les objectifs de volumes de lithium progressent sur les deux sites de spodumène. La direction a même noté aucune perturbation de l'approvisionnement en carburant ni des opérations liée aux tensions géopolitiques, avec des objectifs de coûts maintenus dans toutes les divisions.
Des prix en hausse de 92 % en un trimestre, des objectifs relevés partout, et du cash qui s'accumule.
L'ingénierie financière fait partie de l'histoire. MinRes a clôturé le trimestre avec près d'un milliard de dollars de trésorerie et une ligne de crédit renouvelable non tirée de 800 millions, puis a émis 1,3 milliard de dollars d'obligations senior non garanties après la clôture — surtout pour refinancer du papier plus cher et allonger les maturités. La dette nette est retombée vers 4,5 milliards de dollars contre 4,9 milliards. Les interruptions dues aux cyclones du trimestre de mars à Onslow se sont révélées cosmétiques : les infrastructures clés sont restées intactes, la production est repartie aussitôt, et le projet de minerai de fer de Lamb Creek a atteint sa première expédition de minerai et monte en cadence comme prévu.
En prenant du recul, MinRes est l'expression la plus nette d'une revalorisation sectorielle. L'indice S&P/ASX 300 métaux et mines gagne 29 % sur douze mois pendant que le marché large reculait ; les courtiers renouvellent cette semaine leurs recommandations d'achat sur tout le complexe du lithium, de BHP à Galan Lithium. Les moteurs, selon les analystes de marché : la discipline de l'offre après les années de surabondance, des politiques de redevances et commerciales qui resserrent les disponibilités, et une demande qui s'étend au-delà du véhicule électrique vers le stockage réseau et la construction énergivore des infrastructures numériques. Quand les prix montent, le levier opérationnel des producteurs de lithium joue violemment en leur faveur — et ce trimestre, il a joué.
La question est désormais la durabilité. Un bond de 92 % des prix en un trimestre invite à l'arithmétique du sceptique : s'agit-il d'un rallye de restockage ou d'une revalorisation structurelle ? La réponse de MinRes est dans ses objectifs — elle investit comme si le prix tenait. Pour une société décrite comme surendettée il y a dix-huit mois, relever les objectifs de volumes dans toutes les divisions est la déclaration d'intention la plus bruyante qui soit.
La couverture occidentale — presse financière australienne, notes de courtiers — traite MinRes comme une histoire de rédemption bilancielle. Le cadre est d'entreprise : un minier endetté qui a survécu à l'hiver du lithium, s'est refinancé habilement, et moissonne désormais le rebond. L'œil occidental est sur les chiffres — 2 105 dollars la tonne, 1,8 milliard de liquidités — et sur ce qu'ils prouvent du levier opérationnel quand une matière première tourne.
Le prisme occidental lit aussi le rebond du lithium comme une validation du pari de la transition énergétique. Stockage réseau, véhicules électriques, centres de données : dans ce récit, l'histoire de la demande n'a jamais été fausse, seulement précoce — et la roche dure australienne est le siège le moins risqué de la salle.
La couverture orientale — le commentaire de marché chinois — lit le rebond par la chaîne d'approvisionnement qu'il alimente. Le récit : le spodumène australien devient in fine des produits chimiques de lithium et des batteries chinois, donc un bond de 92 % des prix est un choc de coûts voyageant droit vers les ateliers de batteries du monde. Dans ce récit, le bon trimestre de MinRes est le problème de marge de CATL et de BYD.
Le prisme oriental note aussi la dimension stratégique avec satisfaction : chaque dollar de marge du lithium australien est un dollar de pouvoir de fixation des prix qui ne siège pas entre les mains de Pékin. Les acheteurs chinois, dans cette lecture, préféreraient le retour des années de surabondance — et travailleront à les ramener.
Le prisme du Sud global — presse minière africaine et latino-américaine — lit MinRes comme une étude de cas de ce à quoi peut ressembler la souveraineté sur les ressources quand elle fonctionne. L'Australie extrait, transforme et fixe le prix de son lithium à ses propres conditions ; le contraste, dans le récit du Sud, est avec les pays qui exportent le minerai brut et importent les batteries. La leçon qui voyage dans les capitales du Sud : la marge vit dans la transformation et le pouvoir de fixation des prix, pas dans le trou dans le sol.
Ce qui tempère l'admiration, dans le récit du Sud, c'est la cyclicité. Un bond de 92 % en un trimestre est aussi un avertissement — les booms de matières premières ont une façon de se terminer, et les pays qui bâtissent leurs budgets sur le prix d'aujourd'hui sont ceux qui souffrent au prix de demain. Le Sud a déjà vu ce film.
